Che tu sia un piccolo o un grande risparmiatore, quando ti avvicini per la prima volta al mondo degli investimenti devi scegliere tra un approccio “growth” o “value” il che vuol dire privilegiare la “crescita” o il “valore” di un titolo.
Personalmente credo che negli investimenti non sia conveniente seguire la cosiddetta “saggezza convenzionale” che, il più delle volte, si riduce a fare quello che fanno tutti, a seguire pedissequamente la massa e ad essere trattato come il Parco Buoi.
Preferisco l’approccio “contrarian”. Cosa significa? Quali sono i risultati?
L’atteggiamento contrarian significa in sostanza investire in modo diverso dalla massa, sia quando è evidente che gli altri stiano sbagliando (facile), sia quando questa cosa è molto meno evidente (parecchio più difficile).
Un investitore contrarian crede, fortemente, che il parco buoi possa condurre i titoli (ad esempio le azioni di un’azienda) a prezzi non corretti; cerca queste incongruenze e le sfrutta, investendo laddove ai più appare folle. Può capitare quindi di comprare azioni con un prezzo basso perchè in quel momento tutti cercano di liberarsene e vendere azioni quando tutti le comprano perchè presi dall’entusiasmo di guadagni futuri. Questo modus operandi è applicabile ad un settore, un intero mercato, a livello micro o macro.
Attenzione però: andare contro la massa può essere una buona strategia e può essere (spesso) più profittevole della media, ma non vale sempre. Incaponirsi su una scelta errata, soprattutto se ogni evidenza dice che si sta sbagliando, è miopia.
Prima facevo accenno all’investimento “value”. In effetti c’è una grossa similitudine tra il contrarian ed il value: entrambi gli approcci cercano investimenti il cui prezzo è “sbagliato” e che in quel dato momento sono sottovalutati dal mercato. Entrambi cercano quel differenziale di valore reso famoso da Benjamin Graham, quello sconto sul valore intrinseco di un’azienda che, visto prima o visto in maniera diversa, rende un investimento una scelta vincente.
Alcuni addirittura associano i due concetti e parlano di “contrarian e value investing”. Non è esattamente così, ci sono delle differenze:
le metriche che portano un investitore value ad entrare sul mercato in un determinato momento sono quelle che per lui contano davvero;
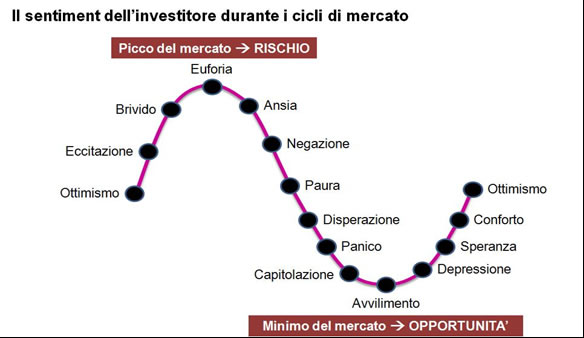
un contrarian guarda il “sentiment” del mercato, considera qual è la percezione degli investitori su un singolo titolo in quel momento, si nutre delle notizie che circondano la società in esame, legge i report degli analisti, magari parla anche con l’azienda stessa, il management e gli azionisti. Se si accorge di avere scoperto un piccolo tesoro interviene, sennò desiste.
Volete qualche esempio di investitori contrarian? Warren Buffett vi dice niente? E Jim Rogers, Marc Faber, George Soros? Il leggendario John Templeton era un contrarian, così come Sam Zell, popolarmente conosciuto come il “padre dei REITs” (i fondi che investono nel mercato immobiliare). Poi ci sarebbe David Dreman, penna autorevole della rubrica Contrarian su Forbes. E infine citerei anche John Neff e Mark Ripple.
Concludo presentandovi un esempio.
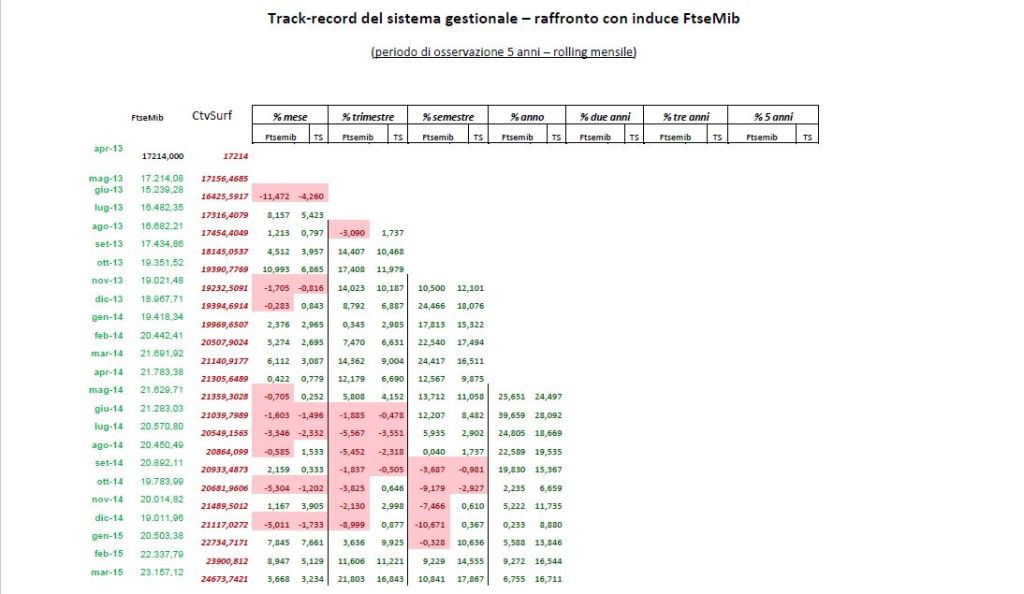
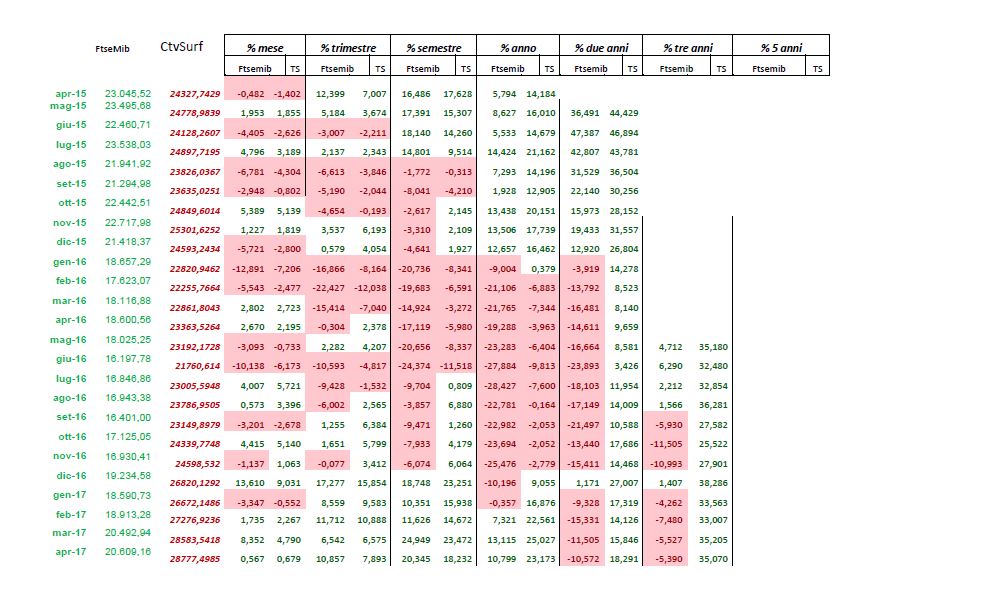
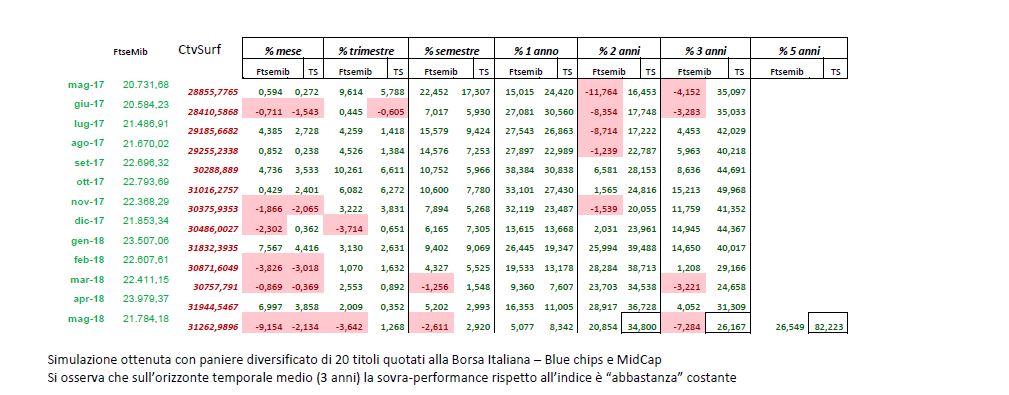
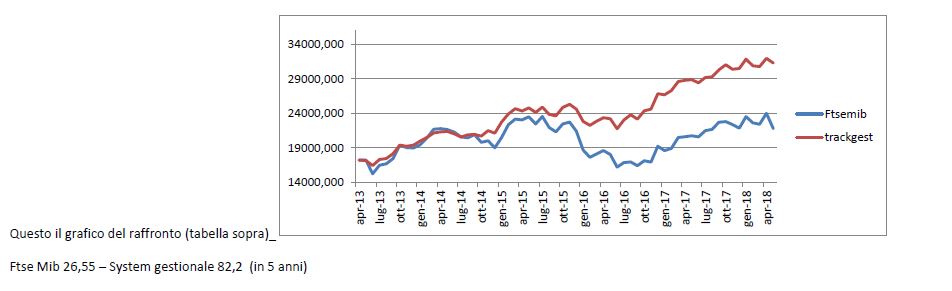
Mettiamo di voler investire un importo pari al valore dell’indice di riferimento (FtseMib) ad aprile 2013. Questo è lo storico dell’indice vs il nostro modello di gestione (ASW).
FtseMib Vs AlgoSurfingWave
26,55% – 82,2% in 5 anni
Essere “contratian” paga abbastanza?
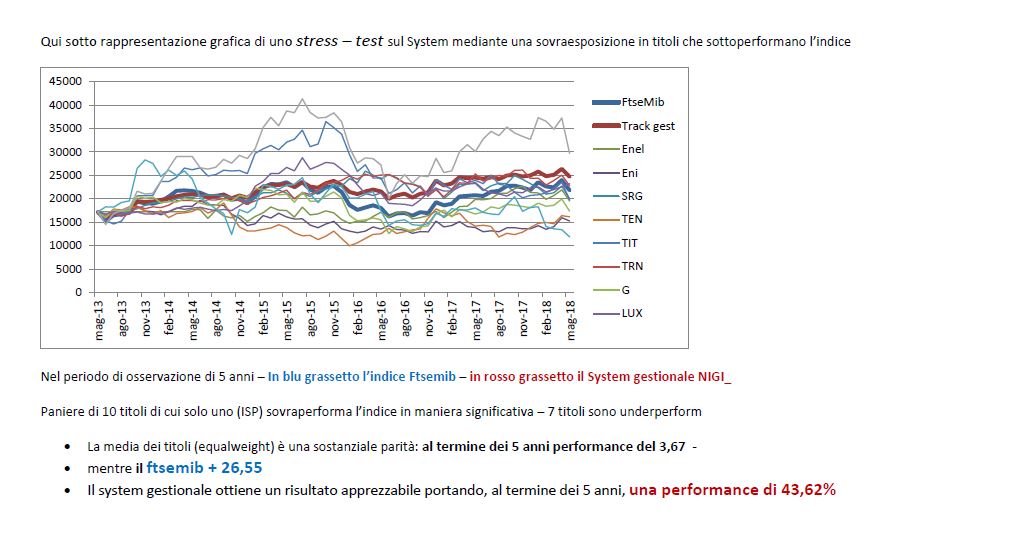
Stressando il nostro sistema per validare la stategia abbiamo fatto una simulazione sui titoli che hanno fatto peggio dell’indice, lo hanno sottoperformato.
I 7 titoli hanno performato il 3.67% Il FtseMib ha performato il 26.55% (vedi sopra) AlgoSurfingWave 43,62% (sui 7 titoli campione)
Abbiamo avuto una OverPerformance del
+39,95% sui 7 titoli peggiori dell’indice +55,65% sui titoli del paniere FtseMib
Sicuramente è difficile arrivare a questi risultati se non si vivono giornalmente i mercati finanziari.
Questi risultati sono frutto di tante variabili e errori commessi in più di 30 anni di Borsa, che sono stati confluiti in un software che ci aiuta principalmente a tenere a bada le nostre emozioni.
Guadagnare in borsa è semplicissimo,
basta comprare a prezzi bassi e vendere a prezzi alti
Chiunque abbia mai provato a battere il mercato per un periodo di tempo prolungato probabilmente starà storcendo il naso nel leggere il titolo. Sa infatti per esperienza che obiettivo scoraggiante sia. Le ricerche mostrano che solo circa l’1% dei trader attivi riescono realmente a superare la performance dell’indice di riferimento più popolare, l’indice S&P 500.
Nel 2007, Warren Buffett ha scommesso un milione di dollari che un fondo Vanguard dell’indice S&P 500 avrebbe superato un paniere di fondi hedge per un periodo di tempo di 10 anni.
Buffett ha vinto facilmente la scommessa, con l’indice S&P 500 che ha segnato un ritorno netto del 7,1% all’anno, rispetto a solo il 2,2% dei fondi hedge. E questo ci porta alla domanda: perché è così difficile battere il mercato?
L’ipotesi dei mercati efficienti
Nota anche con l’acronimo “EMH”, questa teoria di investimento afferma che, poiché i mercati rispecchiano tutte le informazioni attualmente note, battere il mercato in maniera significativa è impossibile. In base a questa premessa, non ci sono asset sotto o sopravvalutati; tutto è prezzato esattamente come dovrebbe. Di conseguenza, non c’è modo o opportunità per generare dei ritorni extra.
Tuttavia, qualcuno è riuscito ad identificare sistematicamente delle opportunità di investimento redditizie, quindi forse la verità è che, anche se il mercato è efficiente per certi versi, non è impeccabile. In linea di massima il mercato fissa i prezzi correttamente, ma commette qualche errore qua e là. E sono proprio questi errori che potrebbero potenzialmente aprire la strada alla generazione di ritorni attivi.
Tuttavia, le difficoltà non si fermano qui.
Anche se esiste una difesa …
Per battere il mercato, bisogna agire in modo diverso dagli altri partecipanti. In passato, un modo per farlo era notare un’informazione utile sfuggita agli altri. Ma questo succedeva prima che le informazioni fossero distribuite liberamente e in un’epoca in cui prodotti come il Bloomberg Terminal non esistevano.
Oggi, la concorrenza sui mercati finanziari è più difficile che mai per due aspetti: innanzitutto, la maggior parte degli investitori professionisti ha accesso agli stessi dati in tempo reale e possono utilizzare algoritmi per un’azione immediata; secondo, Wall Street ospita alcune delle menti finanziarie migliori e, poiché ogni transazione necessita di un venditore e di un compratore, essere più furbi di tutti non è un’impresa semplice.
Non molti titoli hanno una performance superiore
Un altro motivo per cui superare la performance del mercato è tanto difficile è che non sono molti i titoli che vanno meglio del mercato generale. Una ricerca del 2017 dell’Università dell’Arizona ha rivelato che quattro azioni ordinarie su sette hanno ritorni buy and hold totali inferiori ai Buoni del Tesoro a un mese.
La ricerca ha mostrato anche che dal 1926 il 4% delle compagnie quotate in borsa con la performance migliore genera il guadagno netto dell’intero mercato azionario. Per il 2018, ad esempio, si tratterebbe di Advanced Micro Devices , Netflix ed Amazon , in quanto sono schizzati del 103%, 62% e 49% rispettivamente, mentre l’indice S&P 500 ha restituito -6,5%.
Costruire un portafoglio distinto fa aumentare le probabilità che l’investitore si perda uno dei titoli del 4% che potrebbero spingere i suoi ritorni abbastanza in alto da battere il mercato in un dato anno. J.B. Heaton spiega nel suo “Why Indexing Works“ come, in un mondo composto da 5 titoli, se 4 titoli hanno ritorni del 10% ed uno del 50%, la performance generale del mercato sia pari al 18%, ma qualunque portafoglio non contenga il titolo buono avrebbe una performance inferiore.
Emozioni
Il fatto che il mercato renda difficile una performance superiore non è il solo motivo per cui molti non riescono a farlo. Dopotutto, siamo umani e gli umani spesso agiscono in modo non ottimale, reagendo a fattori emotivi. In effetti, gli effetti della paura e dell’avarizia sono ampiamente documentati.
La teoria del prospetto, elaborata dai vincitori del premio Nobel Kahenman e Tversky, mostra che perdere 100 dollari ha un impatto psicologico negativo più forte rispetto all’impatto psicologico positivo della vincita di 100 dollari. Gli esseri umani sono avversi al rischio e questa tendenza ci porta a compiere delle scelte di rischio/ricompensa sbagliate, che inevitabilmente hanno un impatto negativo sui nostri ritorni. Allo stesso modo, gli esseri umani accecati da una potenziale ricompensa tendono ad ignorare il fattore di rischio, rendendosi vulnerabili alle conseguenze negative a lungo termine.
Tasse e commissioni
Non è tutto. Parafrasando Benjamin Franklin, non vi è nulla di certo sui mercati finanziari, se non le tasse e le commissioni. La famosa scommessa di Buffett era sui ritorni netti, dopo le deduzioni obbligatorie. Buffett ha scelto un ETF a prova di tasse, ma i maggiori guadagni di capitale dei fondi hedge e dei trader attivi su fatturati più alti naturalmente comportano tasse più sostanziali.
Lo stesso fatturato comporta commissioni e, in modo cruciale, le commissioni sono un altro dei motivi per cui tanti investitori non riescono a battere il mercato. Una certa percentuale del capitale di trading è destinato alle commissioni ed andrà poi compensata in ritorni per uguagliare la performance del mercato. Più si scambia e più commissioni si devono pagare e, di conseguenza, sarà maggiore il ritorno che bisogna avere, ed abbiamo già spiegato che generare dei ritorni non è un compito semplice.
Conclusione
Con tutti questi livelli di difficoltà che gli investitori devono superare, è possibile veramente battere il mercato? Investitori come Warren Buffet e Peter Lynch – forte sostenitore degli investimenti buy and hold – hanno costruito la loro fortuna scegliendo i titoli giusti e battendo il mercato per molto tempo, il che dimostra che effettivamente è possibile.
Un tempo la compliance di un fondo non è quella di oggi, sopratutto Buffett possiede una conglomerata che non ha ha niente a vedere con ETF o fondi d’investimento tradizionali, tanto meno Hedge Fund.
Oggi le logiche e le strategie degli investitori istituzionali difficilmente si sposano con la compliance, che regola i parametri di rischio degli investimenti all’interno del fondo. Infatti un gestore in certe fasi di mercato è obbligato a vendere posizioni per rispettare i parametri di rischio, e non per portare a termine l’obbiettivo della sua strategia.
Ricordati che quando un istituzionale vuole acquistare il titolo “X” spalma il suo ordine lungo almeno una giornata di borsa per non impattare sul mercato e rischiare di finire in galera per aggiotaggio o manipolazione di mercato.
Con noi è possibile avere una sovraperformace media del 10% sul sottostante, operando seguendo le indicazioni del nostro algoritmo.
Esso è basato sulle regole più semplici dell’investimento.
Intervista a Jim Rogers, da Market Wizards (in ITALIANO)
Questa intervista a Jim Rogers è un estratto dal libro Market Wizards, un capolavoro che ogni uomo interessato al trading e agli investimenti dovrebbe leggere.
Chi è Jim Rogers?
Jim Rogers è forse il trader più noto intervistato da Jack D. Schwager nel suo libro Market Wizards. Rogers e George Soros hanno fondato il Quantum Fund nel 1973, uno degli hedge fund più longevi e più performanti al mondo.
Jack D. Schwager era desideroso di intervistare Rogers “per via della sua reputazione stellare come uno dei più accorti investitori del nostro tempo” e Rogers è unico, nel senso che lui è uno dei pochi traders intervistati nel libro che reputa se stesso un pessimo trader.
Rogers dice: “Probabilmente non sono la persona che si desidera intervistare. Mi capita spesso di tenere le posizioni aperte per molti anni. Inoltre, io sono probabilmente uno dei peggiori trader al mondo. Non entro mai al momento giusto.”
L’umile risposta di Rogers non cambia il fatto che egli è ampiamente considerato come uno dei trader più famosi e di successo della nostra generazione.
Gli appunti che ho preso su questo capitolo sono i più lunghi, e ritengo la sua intervista essere la più utile, la più divertente, e la migliore contenuta nel libro.
Sul margine di sicurezza:
Ogni volta che compro o vendo qualcosa, come prima cosa cerco sempre di fare in modo di non perderci dei soldi. Se vi è un ottimo valore, probabilmente non perderò molti soldi neanche se dovessi sbagliarmi.
Sembra come se avessi delle gran convinzioni quando apri un trade.
Sì, solitamente le ho; altrimenti, non mi preoccuperei di aprire il trade. Una delle migliori regole che chiunque può imparare per investire è quella di non fare niente, assolutamente niente, a meno che non ci sia qualcosa da fare.
La maggior parte delle persone – non che io sia meglio della maggior parte delle persone – si ritrovano sempre a giocare; hanno sempre bisogno di fare qualcosa.
Fanno un grande trade e dicono: “Ragazzi, sono proprio forte, ho appena triplicato i miei soldi.” Poi si precipitano subito a fare qualche altro trade con quei soldi. Non riescono a stare lì e aspettare che si sviluppi qualcosa di nuovo.
Aspetti sempre che la situazione si allinei al tuo favore, non ti sei mai detto, “Penso che questo mercato è probabilmente destinato a salire, quindi mi gioco una chance”?
Ciò che hai appena descritto è un modo molto veloce per diventare poveri. Io non faccio altro che aspettare fino a quando non ci sono dei soldi ammucchiati in un angolo, e a quel punto mi basta andare là e raccoglierli.
Nel frattempo non faccio nulla. Addirittura anche le persone che perdono i soldi nel mercato pensano, “Ho appena perso il mio denaro, ora devo fare qualcosa per recuperarlo.” No, non lo farai. Dovresti solamente stare fermo finché non trovi qualcosa.
Faccio il minor numero di trade possibile.
Ecco perché io non considero me stesso come un trader professionista. Considero me stesso come qualcuno che attende che arrivi qualcosa. Aspetto di trovarmi nella proverbiale situazione di fare un trade come “bere un bicchier d’acqua.”
Tutti i trade che fai sono orientati dai fondamentali?
Sì. Occasionalmente, però, i grafici del Commodity Research Bureau mi forniscono un catalizzatore.
A volte il grafico di un mercato mostra un incredibile picco verso l’alto o verso il basso. Si può vedere l’isteria in questi grafici. Quando vedo isteria, di solito do un’occhiata per vedere se l’indice non dovrebbe invece andare nella direzione opposta.
Ti viene in mente qualche esempio?
Sì. (qualche annoo fa) …sono andato short sulla soia dopo che è salita sparata fino a $ 9,60. Il motivo per cui me lo ricordo così vividamente è perché quella stessa sera sono andato a cena con un gruppo di traders, uno dei quali stava parlando dei motivi per cui aveva comprato la soia.
Gli ho detto, “Non saprei davvero come spiegare perché le ragioni per essere rialzisti sono sbagliate; tutto ciò che so è che vado short sull’isteria “.
Come fai a scegliere il timing per andare contro l’isteria?
Aspetto finché il mercato inizia a muoversi lasciando degli spazi vuoti (gaps).
Questo mi riporta alla mente un classico esempio di isteria. Verso la fine del 1979 – all’inizio del 1980, il mercato dell’oro ha assistito un incredibile accelerazione al rialzo. Sei andato short su quel mercato?
Sì, ho venduto l’oro a 675 dollari.
Che era quasi 200 dollari troppo presto!
Te l’ho detto che non sono un gran trader. Sono quasi sempre troppo in anticipo, ma quella volta sono stato solo quattro giorni in anticipo sul top.
Non ho detto che eri lontano in termini di tempo, ma in termini di prezzo deve essere stata una mossa piuttosto sofferta. Quando operi un trade del genere, non c’è un punto in cui hai dei ripensamenti?
Sì, quando sale a 676 dollari [ride].
Ma hai mantenuto la tua posizione short?
Sì, in questo caso, perché era caos. Era qualcosa che non poteva durare. Erano i sussulti del mercato dell’oro che stava per morire.
E’ stata una questione di riconoscere le impronte di un mercato rialzista nella sua fase finale oppure è stata una questione di sovra-apprezzamento dell’oro?
Entrambi. L’oro era troppo caro, ma in fondo era – mi piace la tua terminologia – “l’impronta” dell’isteria. Quasi ogni volta che si va contro il panico, si avrà ragione se si tiene duro.
Così, quando riconosci il panico, vai automaticamente contro di esso?
Il panico, l’isteria, di per sé è solo un catalizzatore per farmi guardare e capire cosa sta succedendo. Ciò non significa che faccia automaticamente qualcosa.
Nel caso del mercato dell’oro dei primi anni 80, avevo una visionedel mondo che era ribassista per l’oro.
Volcker era appena diventato il presidente della Federal Reserve qualche mese prima e disse che ci stavamo preparando a sconfiggere l’inflazione. Gli ho creduto sul serio. In quel momento fui anche ribassista sul petrolio, e sapevo che se il petrolio fosse sceso, l’oro sarebbe sceso anch’esso.
In realtà, il passo decisivo è stato fatto nel mese di ottobre del 1979, quando la Fed modificò la propria politica dal controllare dei tassi di interesse a controllare la crescita dell’offerta di moneta.
Eppure il mercato dell’oro a quanto pare non ci aveva creduto, perché da quel momento in poi salì di prezzo per diversi mesi.
In situazioni del genere, forse i mercati sono troppo chiusi nella loro isteria per prestare attenzione ai cambiamenti sui fondamentali?
Assolutamente. E’ incredibile come a volte qualcosa di importante stia per accadere, ed il mercato continua ad andare avanti nonostante ciò.
Ora, io ho abbastanza esperienza per sapere che solo perché io vedo qualcosa, non vuol dire che tutti gli altri la vedono. Un sacco di persone continuano a comprare o vendere solo perché quella è stata la cosa che hanno fatto fin d’ora.
Quindi, solo perché il mercato non risponde ad alcune importanti novità, come ad esempio quella del cambiamento nella politica della Fed dell’ottobre del 1979, ciò non significa che non sia una notizia importante.
Tanto meglio. Se il mercato continua ad andare nel verso in cui non dovrebbe andare, soprattutto se si tratta di un rialzo mosso dall’isteria, l’occasione si presenterà presto da sola.
Eri short nelle azioni oppure long con le opzioni put?
Ero short sulle azioni e short sulle opzioni call. Non compro opzioni. Comprare opzioni è un altro modo veloce per diventare poveri.
Qualcuno ha fatto uno studio per la SEC e ha scoperto che il 90 per cento di tutte le opzioni terminano a zero alla scadenza. Beh, ho capito che se il 90 per cento di tutte le posizioni long in opzioni perdono soldi, ciò significa che il 90 per cento di tutte le posizioni short in opzioni fanno soldi.
Se voglio utilizzare le opzioni per essere ribassista, vendo call.
Quando hai chiuso le posizioni?
Durante la settimana del 19 ottobre. Se ti ricordi, in quel momento tutti pensavano che la struttura finanziaria d’America fosse finita.
Hai chiuso perché l’isteria stava andando nella direzione opposta?
Esattamente così. Quella settimana è stato un caso di isteria da manuale.
Con questo tipo di condizioni, se sei ancora solvente, ti devi fare avanti ed andare contro di essa. Forse quella sarebbe stata la volta in cui sarebbe finito il mondo, in quel caso anch’io sarei stato spazzato via. Ma nel 95 per cento dei casi quando si va contro quel tipo di isteria si otterranno dei guadagni.
Tra l’ottobre 1987 ed il gennaio 1988, non ho aperto nessuna posizione short.
Quella è stata una delle poche volte in tutta la mia vita in cui non ho avuto nessuna posizione short aperta. Che io sia rialzista o ribassista, cerco sempre di avere sia posizioni rialziste che ribassiste – nel caso dovessi sbagliarmi. Anche nel migliore dei casi, c’è sempre qualcuno che sbaglia, e anche nel peggiore dei casi, c’è qualcuno che ci azzecca.
Partendo da zero per arrivare al settembre del 1970, dove hai iniziato ad ingranare con il trading per arrivare a costruire il successo che hai avuto?
Le mie perdite iniziali mi hanno insegnato molto. Da allora – non mi piace dire questo genere di cose – ho fatto pochissimi errori.
Ho imparato in fretta di non fare nulla a meno che non sapessi cosa stessi facendo. Ho imparato che è meglio non fare nulla ed aspettare fino ad ottenere un concetto in modo talmente corretto, ed un prezzo talmente corretto, che anche se mi fossi sbagliato, non mi avrebbe fatto tanto male.
C’è molta somiglianza tra i diversi casi di isteria del mercato?
È sempre lo stesso ciclo. Quando un mercato è molto basso, arriva un momento in cui alcune persone lo comprano perché è diventato sottovalutato.
Il mercato inizia a salire, ed altra gente compra perché è una cosa fondamentalmente corretta da fare, o perché i grafici sembrano dare buone indicazioni.
Nella fase successiva, la gente compra perché quella è stata la cosa da fare. Mia madre mi chiama e dice: “Comprami azioni della XYZ”. Le chiedo: “Perché?” “Perché il prezzo è triplicato”, risponde.
Infine, arriva la fase magica: La gente diventa isterica per comprare, perché sanno che il mercato sta per salire per sempre, ed i prezzi superano ogni tipo di valore economico razionale e logico.
L’intero processo si ripete poi al ribasso. Il mercato diventa enormemente sopravvalutato e comincia a scendere. Altra gente vende perché i fondamenti stanno diventando negativi. Mentre l’economia si deteriora, sempre più persone vendono.
Successivamente, la gente vende solo perché quella è stata la cosa da fare. Tutti sanno che sta per andare a zero, quindi vendono.
Poi il mercato raggiunge la fase isterica e diventa molto sottovalutato. E’ ora che si può acquistare per un nulla. Ma per un investimento a lungo termine, di solito si deve aspettare qualche anno e lasciare che il mercato formi una base.
È forse questo un principio generale: quando le misure del governo sono attuate per contrastare un trend, si dovrebbe vendere il rally dopo l’azione del governo?
Assolutamente. Dovrebbe essere scritto come un assioma che si investe sempre contro le banche centrali. Quando le banche centrali cercano di sostenere una valuta, mettiti nella direzione opposta.
Qual è il più grande abbaglio che il pubblico ha a riguardo del comportamento dei mercati?
Il mercato ha sempre ragione. Il mercato è quasi sempre in torto. Questo ve lo posso assicurare.
Cos’altro?
Mai e poi mai seguire la saggezza convenzionale quando si è a mercato.
Devi imparare ad andare contro il mercato. Devi imparare a pensare per te stesso per essere in grado di vedere che il re è nudo.
La maggior parte delle persone non lo sanno fare. La maggior parte delle persone vuole seguire il trend. “Il trend è tuo amico.” Forse questo è valido per alcuni minuti a Chicago, ma per la maggior parte, seguire quello che fanno tutti gli altri raramente è un modo per diventare ricchi.
Si può fare soldi in questo modo per un po’, ma farli in modo continuo è molto difficile.
Ma in realtà, tutto il tuo stile di trading comporta seguire il trend per anni. Quindi quello che stai dicendo non è contraddittorio?
Quel tipo di trend – un trend che è economicamente giustificato – è diverso.
Bisogna notare il cambiamento dell’equilibrio fra domanda ed offerta il prima possibile, acquistare il prima possibile, ed acquistare solo mercati che stanno per salire per diversi anni.
Per “trend following” intendevo l’acquisto di un mercato solamente perché sta salendo e venderlo solamente perché sta scendendo.
Quali sono le altre regole di trading che segui?
Cercare l’isteria, per vedere se sia il caso di posizionarsi nella direzione opposta, ma non posizionarti nella direzione opposta finché non hai esaminato a fondo la situazione.
Inoltre, ricorda che il mondo è in continua evoluzione. Sii consapevole del cambiamento.
Acquista il cambiamento. Dovresti essere disposto a comprare o vendere qualsiasi cosa. Tante persone dicono, “Non potrei mai comprare quel tipo di azione”, “Non potrei mai comprare utilities”, “Non potrei mai fare trading con le materie prime.” Invece dovresti essere flessibile e pronto ad a investire in qualsiasi cosa.
Se dovessi fare da consulente ad un investitore medio, cosa gli diresti?
Non fare niente finché non si sa cosa sta facendo. Se guadagni il 50 per cento per due anni di fila e poi perde il 50 per cento nel terzo anno, avresti effettivamente fatto meglio se avessi messo il tuo denaro in un fondo monetario.
Attendi finché non arriva qualcosa che tu sai essere giusta. A quel punto prendi profitto, rimettilo nel fondo del mercato monetario, e aspetta di nuovo. Ne uscirai molto meglio rispetto a tutti gli altri.
Hai mai preso una posizione importante che poi si è rivelata sbagliata? Cioè, è mai successo che una delle posizioni quasi sicure che prendi fosse sbagliata, oppure sono così ben selezionate che invariabilmente sono sempre vincenti?
Io non voglio far sembrare che non sappia come fare per perdere soldi – perché so come perdere soldi meglio di molte altre persone – ma non c’è stato un grave errore per un lungo periodo di tempo.
Ma bisogna ricordare che io non faccio trading molto spesso. Non è che io prenda tre decisioni al mese. Potrei prendere qualcosa come tre decisioni all’anno, o cinque decisioni all’anno, e poi le mantengo in essere.
Quanto spesso prendi posizione nel tuo trading?
Beh, c’è una differenza tra fare un trade e decidere di acquistare bonds nel 1981. Ho posseduto bonds dal 1981, ma ogni tanto chiudevo questa posizione. Faccio i trades, ma in fondo io li possiedo.
Sono andato short sul dollaro alla fine del 1984. Ora, ho fatto un buon numero di trades con le valute a partire dalla fine del 1984, ma è fondamentalmente un unico grande trade composto da tanti trades più piccoli.
Molti pochi investitori o traders hanno avuto il successo che hai avuto tu nel corso del tempo. Cosa ti rende diverso?
Io non gioco. Semplicemente non gioco.
Posso capire questo. Ma ancora, poche persone possono analizzare gli stessi fondamentali che guardi tu ed essere sempre corrette nel valutare tutte le variabili.
Basta non fare nulla finché non si sa di aver capito bene la situazione.
Per fare un esempio, quando vedi che l’agricoltura americana ha raggiunto un livello minimo, non importa ciò che sta accadendo nel mondo – a meno che il mondo non stia per smettere di mangiare – non puoi sbagliare.
L’ agricoltura americana oggi è così competitiva, e talmente tanti agricoltori marginali sono stati spazzati via, che non può far altro che salire.
Devi stare a guardare l’agricoltura americana che si deteriora, si deteriora ancora ed ancora, e poi la compri.
La potresti comprare in anticipo o in ritardo. Nel mio caso, di solito un po’ presto. Ma, allora? La cosa peggiore che potrebbe accadere è che hai comprato troppo presto. A chi importa?
C’è dell’altro che ti distingue oltre al fatto che sei molto selettivo?
Non ho confini. Sono totalmente flessibile. Sono aperto a tutto, ed inseguo tutto. Non mi faccio scrupoli sia che debba speculare in dollari di Singapore, prendere posizioni short sull’olio di palma malese o acquistare azioni della General Motors.
Un’ultima frase per concludere?
Fare buoni investimenti in realtà è solo una questione di buon senso. Ma è sorprendente come poche persone abbiano buon senso – e quante tante persone possano guardare lo stesso esatto scenario, esattamente gli stessi fatti, e non intravedere ciò che sta per accadere.
Il novanta per cento di loro si concentrerà sulla stessa cosa, ma un buon investitore – o trader, per utilizzare il tuo termine – vedrà qualcosa di diverso. Prendere le distanze dalla saggezza convenzionale è un’abilità non molto comune.
Le domande e risposte di questa intervista sono tratte da ‘Market Wizards: Interviews with Top Traders’ di Jack D. Schwager.